Conjuntura Nacional
Manifesto “As Urnas Decidiram” repele a pressão do mercado financeiro sobre Lula, e propõe redução imediata dos juros e nova regra fiscal
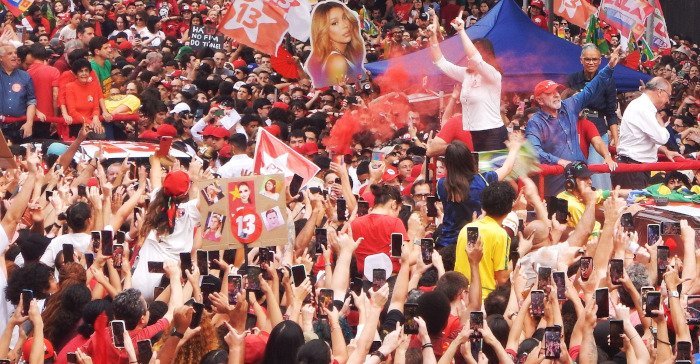
As pressões do mercado financeiro e do oligopólio de mídia sobre o presidente reeleito Lula da Silva (PT), no tocante à definição da política econômica e à configuração do próximo governo e mandato, têm sido o fato mais marcante da conjuntura nacional, neste período imediatamente posterior a 25 de outubro.
Os players do mercado (a “Faria Lima”) e seus aliados na mídia perderam a eleição, pois seu candidato era Flávio Bolsonaro (PL) — hoje em Miami, depois de retirado do país por meio de sofisticada operação internacional de inteligência capitaneada pelos EUA. Ainda assim, porém, querem impor seu programa e nomear o próximo ministro da Fazenda.
A síntese dessas pretensões é o antigo mantra do “ajuste fiscal”, “austericídio” que pressupõe manutenção da política de juros altos, continuidade da transferência de elevado volume de recursos públicos para os rentistas (via serviço da dívida pública) e corte de gastos sociais, inclusive por meio de novas “reformas”.
Denunciar e, mais que isso, opor-se a essas pressões — e apontar um rumo alternativo — é a razão de ser do manifesto “As Urnas Decidiram”, iniciativa de um grupo de economistas e docentes universitários, entre os quais Alfredo Saad Filho, da Queen’s University Belfast, Élida Graziane Pinto, da Fundação Getúlio Vargas (FGV), Juliane da Costa Furno, da Universidade Federal Fluminense (UFF), Ladislau Dowbor, da Pontifícia Universidade Católica (PUC), Luiz Gonzaga Beluzzo e Pedro Paulo Zaluth Bastos, ambos da Universidade Estadual de Campinas (Unicamp), e Tania Cristina Teixeira, presidente do Conselho Federal de Economia (CFE).
“O manifesto parte do diagnóstico de que o Brasil não tem uma crise de dívida, mas tem uma crise do custo da dívida”, explica a professora Juliane Furno. “Cortar gasto social para compensar isso é atacar o problema pelo lado errado, com danos sociais severos e inócuo do ponto de vista econômico”, diz ela ao Informativo Adusp Online.
“Há uma associação errônea entre déficit fiscal e inflação, e entre a taxa Selic e a inflação. A inflação passou do teto da meta por causa de energia e alimentos, que são choques de oferta e não se corrigem com a Selic”, pondera a docente da UFF.
“Por isso estamos nos colocando como uma voz necessária nesse debate, o manifesto tem essa função. A Faria Lima e seus representantes seguem pressionando para que o Lula aplique a agenda econômica dos perdedores, e não a das urnas, e faz parecer que a estabilidade e o crescimento econômico dependem de apenas um caminho, como se a economia não fosse uma ciência social, mas uma mera alocação numa planilha”, resume Juliane.
“Em 25 de outubro, a maioria do eleitorado reelegeu Lula e recusou o programa de Flávio Bolsonaro, que prometia cortar R$ 190 bilhões do gasto público”, diz o manifesto. “O Ibovespa caiu 13,9%, o dólar subiu 8,2%, e os juros futuros passaram a apostar numa alta da [taxa] Selic. Flávio fugiu para os Estados Unidos. Trump disse, sem provas, que a eleição parecia fraudulenta. Os derrotados queriam anular o resultado nos tribunais. A Faria Lima quer anulá-lo no orçamento. Rejeitamos esse terceiro turno”.
O texto repudia igualmente o que chama de “concessões” do ministro da Fazenda, Dario Durigan, ao mercado financeiro. “Em 23 de outubro, ele dizia que não dava para ‘vender para o mercado que no primeiro ano vai resolver esse problema’. Depois da queda da Bolsa, prometeu ‘buscar o centro da meta [da inflação] de maneira formal’. Isso significa acabar com a banda de tolerância, o que exige até R$ 36,6 bilhões a mais de aperto em 2027, e ampliar o contingenciamento”, prossegue. “O programa derrotado volta pela porta da Fazenda”.
Na avaliação do manifesto — que já conta com mais de 20 mil assinaturas e continua aberto a adesões — a opção contracionista da pasta da Fazenda quase impediu que o presidente Lula conquistasse um novo mandato. “Em 2024 e 2025, a Fazenda apertou o orçamento enquanto o Banco Central elevava a [taxa] Selic de 10,5% para 15%. A avaliação positiva do governo caiu de 36% para 24%”, recorda.
“A reeleição só foi garantida quando, durante a campanha eleitoral, o governo reajustou o Bolsa Família, refinanciou dívidas e propôs transferências para pequenos empresários, passe livre nos finais de semana e outras concessões que o austericídio do Ministério da Fazenda impedira até então”.
Não existe crise de dívida no Brasil, ressalta o manifesto. “Tem crise do custo da dívida. Nos doze meses até agosto, os juros custaram R$ 1,18 trilhão, 8,9% do PIB [Produto Interno Bruto], mais de catorze vezes o déficit primário de R$ 82 bilhões. A inflação de doze meses, de 4,58% em setembro, passou do teto por causa da energia e dos alimentos, choques que a Selic não corrige”.
Imediata redução dos juros, com a finalidade de reduzir o endividamento da população e das empresas, é a primeira das medidas propostas pelo documento. “Nenhuma alta da taxa Selic em 4 de novembro e juro menor para quem toma crédito”, propõe, indicando a necessidade de barateamento dos empréstimos por parte do Banco do Brasil e da Caixa Econômica Federal, como ocorreu em crises anteriores. Isso forçaria os bancos privados a acompanhar o BB e a Caixa e a baixar suas próprias taxas de juros.
Outra proposta do manifesto diz respeito à meta anual de inflação: que o governo aumente o centro da meta de 3% para 4,5%, o que é mais realista e deve permitir o pleno emprego da força de trabalho nacional.
Além disso, sugere a adoção de uma nova regra fiscal, na forma de lei complementar a ser votada pelo Congresso Nacional ainda em 2026, e capaz de proteger o investimento público, a saúde, a educação e o programa Bolsa Família. Ela retiraria do limite de gastos e da meta de resultado primário o investimento público e os aportes nas estatais e no Banco Nacional de Desenvolvimento Econômico e Social (BNDES), e retiraria do limite de gastos as despesas em saúde e educação e o programa Bolsa Família.
Por fim, propõe, é necessário aumentar a tributação da renda obtida pelos estratos mais ricos da população, de modo a buscar o equilíbrio fiscal pela tributação das rendas mais altas, e não por cortes que recaem sobre os mais pobres.
“O próximo governo Lula seria uma decepção monumental se, depois de uma campanha de massas no segundo turno, escolhesse se render ao terrorismo de mercado”, afirmou ao Informativo Adusp Online o historiador Lincoln Secco, professor da Faculdade de Filosofia, Letras e Ciências Humanas (FFLCH) e um dos signatários do manifesto.
“A população votou por um programa que se radicalizou com propostas que ampliam o gasto público. Claro que conservadores com medo da família Bolsonaro também votaram no PT, mas foi a mobilização popular que virou a eleição”, sustenta Secco. (Leia ao final desta matéria a íntegra do manifesto.)
As acusações de André Lara Resende ao BC e à grande mídia
Muito procurado por docentes da USP, o site A Terra é Redonda tem publicado diversos artigos sobre o ajuste fiscal e o modelo econômico a que ele se presta, bem como sobre os desafios do próximo governo Lula. Um deles, que apareceu no site em 2 de novembro, é o extenso texto intitulado “Eu acuso”, de autoria do economista André Lara Resende, um dos formuladores do Plano Real (1994), e originalmente publicado no Substack em 25 de setembro, portanto antes mesmo do primeiro turno da eleição presidencial.
Resende inicia o texto com uma irônica, porém devastadora crítica aos grandes meios de comunicação: “Às vésperas das eleições presidenciais, mesmo diante do desmoronar da ordem política internacional e da crise das instituições nacionais, o tema dominante na grande mídia é o ‘descontrole fiscal’. É aparentemente a mais grave ameaça ao país. Tudo mais deve estar subordinado ao restabelecimento do ‘equilíbrio fiscal’, sem o que uma hecatombe econômico-financeira será inevitável”.
Embora considere que o Brasil “aloca recursos de forma irracional, patrimonialista, como no caso das emendas parlamentares e das vantagens pecuniárias do judiciário, e demagógica, como no caso das vinculações de receitas [referência aos pisos constitucionais de saúde e educação], isenções e subsídios de toda ordem”, Resende observa que o déficit fiscal primário do país é pequeno e se situa “entre os menores do mundo segundo o FMI”. Quando se exclui o serviço da dívida, pontua, as contas estão praticamente equilibradas.
“A grande despesa do Estado é com os juros sobre a dívida. Uma dívida expressiva, sim, em torno de 80% do PIB, mas quase que integralmente em moeda nacional e nas mãos de residentes no país”, destaca. “Não vou retomar aqui os argumentos sobre a falácia de equiparar a dívida interna em moeda nacional à dívida externa em moeda estrangeira”, prossegue.
“O cerne do problema fiscal está no serviço da dívida. Todo o resto é secundário”, assinala Resende. “O custo médio da dívida chegou a 12,68% ao ano em junho deste ano. Sobre uma dívida bruta (DBGG) de R$ 10,9 trilhões, equivalente a 82,5% do PIB, significa um custo de R$ 1,4 trilhão, ou 10,5% do PIB ao ano. Mesmo sobre a dívida líquida, a conta de juros chega a 8,7% do PIB. Só com a conta de juros, sem contar um eventual déficit primário, a dívida bruta cresce 12,7% ao ano, enquanto o PIB nominal cresce cerca de 7% ao ano (menos de 3% em termos reais)”.
Assim, argumenta ele, a relação dívida/PIB cresce a uma taxa em torno de 5,7% ao ano. “Não é preciso muita elaboração para concluir que a situação é insustentável. A trajetória explosiva da dívida em relação ao PIB deve ser interrompida o quanto antes”. O déficit nominal, puxado pelos juros, foi sempre alto e agora aproxima-se de 10% do PIB, adverte.
“O aumento da relação dívida/PIB tem um único motor: a absurda taxa de juros fixada pelo Banco Central. Todos estão de acordo: a taxa de juros é um problema. Inviabiliza o crédito para a produção e o consumo, provoca o endividamento insustentável das famílias e das empresas e desestimula o investimento produtivo. Além disso, dado que a dívida pública está nas mãos da parcela mais rica da população, agrava a concentração de renda e riqueza, como parece ter finalmente percebido a grande imprensa, a julgar pelo recente editorial da Folha de São Paulo”.
A taxa básica de juros é fixada pelo Banco Central, enfatiza Resende. “A taxa Selic, que baliza as operações de liquidez do BC com os bancos, é o principal instrumento de política do BC. O BC anuncia e controla integralmente a taxa básica de juros, que é o principal determinante do custo da dívida. É o parâmetro que baliza toda a estrutura a termo da dívida. Outros fatores, como a incerteza sobre a sua trajetória futura, as expectativas de inflação e o risco político da dívida, também influenciam a formação de preços, sobretudo dos papéis mais longos, mas a taxa básica é o principal determinante do custo da dívida”, expõe.
“O problema, afirmam os que dizem não haver alternativa, é que, se o BC reduzir a taxa básica, inviabilizará o cumprimento da meta e perderá o controle da inflação. A relação inversa entre o juro básico e a inflação está estabelecida na teoria macroeconômica e profundamente enraizada no imaginário dos agentes financeiros. Já teve razão de ser”, pondera.
“A Curva de Phillips, uma relação empírica inversa entre a inflação e o desemprego, dava sustentação à tese de uma relação inversa entre o juro e a inflação. O caminho, ou o mecanismo de transmissão no vocabulário da teoria econômica, é da alta do juro para a redução do crescimento, da redução do crescimento para o aumento do desemprego, e do aumento do desemprego para a moderação da inflação”.
Desde os anos 1990, porém, “a Curva de Phillips tornou-se praticamente horizontal: o trade-off entre inflação e desemprego desapareceu em quase toda parte, provavelmente por causa da perda de importância do emprego formal e da redução do poder dos sindicatos”, retirando assim a sustentação empírica da relação inversa entre crescimento e inflação. No entanto, “o modelo novo-keynesiano, baseado na Curva de Phillips, com uma relação inversa entre o hiato de produto e a inflação, ainda é prevalente entre a grande maioria dos analistas”.
Sem a Curva de Phillips “e dada a inexistência de canais de transmissão bem especificados”, continua a discorrer, “as expectativas se tornaram protagonistas nos modelos dos bancos centrais”. “Na prática, a inflação passou a ser entendida como determinada primordialmente pelas expectativas e as expectativas supostamente formadas pelo que reza o próprio modelo. Um raciocínio circular tautológico: o modelo diz que as expectativas determinam a inflação; que a inflação responde, por mecanismos não especificados, inversamente à taxa de juros; e que as expectativas são formadas pelo que diz o modelo; logo a inflação responde inversamente à taxa de juros”.
Acrescenta que a “fragilidade conceitual e empírica deste modelo macro convencional que pauta a política dos BCs é tão flagrante que, apesar de ainda dominante e repetido na mídia como verdade incontestável, passou a ser criticado até mesmo pelos economistas mais conservadores”. Cita John H. Cochrane, da Universidade de Stanford, “macroeconomista ortodoxo altamente qualificado” e um dos principais formuladores da Teoria Fiscal do Nível de Preços (TFNP), para quem “a política monetária, se dissociada da política fiscal, é ineficaz e pode ter efeitos perversos, contrários aos pretendidos”, uma vez que a “alta dos juros não reduz a inflação; ao contrário, se não houver uma contração fiscal simultânea, irá elevar a inflação”.
Temos uma das mais altas taxas reais de juros do mundo, continua ele. “O serviço da dívida equivale a mais de 10% do PIB ao ano e é o responsável pela trajetória ascendente e insustentável da relação dívida/PIB. Sem uma redução do juro para algo em torno da taxa de crescimento nominal da economia, não há ajuste fiscal possível que interrompa o crescimento da dívida em relação ao PIB. Como vimos, a elevada participação das LFTs [“títulos de curtíssima duração”] na dívida pública, vista no quadro convencional como um problema para a eficácia da política monetária, é uma vantagem no quadro da TFNP: diminui o risco de que a redução do juro provoque um repique da inflação no curto prazo”.
Como solução, Resende propõe a criação de um “novo Conselho Fiscal e Monetário Nacional, CFMN”, que definiria metas fiscais e monetárias para um período de quatro a cinco anos à frente. “As metas fiscais seriam pautadas pela racionalização e simplificação da arrecadação e dos gastos de custeio e de investimentos. As metas de inflação seriam anunciadas em conjunto com metas para a taxa básica de juros. O BC se comprometeria a manter a taxa básica num intervalo entre a meta de inflação, 3,0%, e taxa de crescimento nominal potencial, ou seja: a meta da inflação somada ao crescimento real potencial, o que hoje seria em torno de 5,5% ao ano (3% de inflação mais 2,5% de crescimento)”.
De início, o Banco Central “anunciaria a redução gradual do juro básico, ao longo de cerca de 12 meses, para a taxa de crescimento nominal potencial mais um spread transitório de segurança de 2%, isto é, perto de 7,5% ao ano. Este spread de segurança seria periodicamente reavaliado e gradualmente reduzido até ser eliminado”.
Essas medidas implicariam uma “redução do custo médio da dívida de quase 13% para 7,5% ao ano”, estima ele, o que, numa dívida que corresponde a 80% do PIB, “equivale a uma economia fiscal de cerca de 4% do PIB ao ano”. A redução do juro básico, insiste Resende, é a solução do desequilíbrio fiscal. “Garante a sustentabilidade e dissipa a desconfiança sobre a possibilidade de a dívida não vir a ser honrada. Não se trata de dominância fiscal, mas de coordenação transparente e anunciada de políticas monetária e fiscal. Juros que tornam a dívida explosiva são a verdadeira ameaça à credibilidade fiscal”.
Por fim, as “acusações”, à moda de Émile Zola: “Acuso o Banco Central de sustentar, em nome de uma teoria anacrônica, a taxa de juros que é a principal causa do desequilíbrio fiscal que diz combater. Acuso a grande imprensa de repetir, sem exame, que o problema está no gasto primário, quando está nos juros. Acuso os analistas do mercado financeiro de confundir o interesse dos rentistas com a racionalidade econômica. E acuso todos os que, sabendo que juros absurdos inviabilizam o país, preferem o conforto do consenso ao incômodo da verdade”.Parte superior do formulário
Rentistas queriam privatizar Petrobras e Banco do Brasil
Noutro artigo, “Os ‘mercados’ entre o primeiro turno e a virada”, os professores José Menezes Gomes (Universidade Federal de Alagoas) e Osvaldo Coggiola (FFLCH) chamam atenção para a frustração de expectativas, entre o primeiro turno e o segundo, dos seletos grupos sociais que se beneficiam com o modelo rentista e agroexportador vigente no país.
“Nada ilustra melhor a orientação política prevalecente na burguesia brasileira durante as eleições gerais de outubro do que os acontecimentos posteriores à vitória bolsonarista no primeiro turno, reveladores das expectativas do conjunto dos rentistas, do setor industrial e do agro, intimamente imbricados”, dizem os autores. “A 5 de outubro, a queda do dólar para US$ 4,95 sinalizou que haveria um ajuste fiscal brutal que asseguraria o pagamento de um valor maior do serviço da dívida pública (juros e amortizações)”, destacam.
Isto se complementou, prosseguem, “com a valorização da Bolsa de Valores em 20%”, tendo como destaque as ações do Banco do Brasil e da Petrobras. O chamado “mercado” iniciara o processo de compra de ações de ambas as empresas, “visando adquirir maior participação acionária na sua futura privatização, anunciada por Bolsonaro”. Tal processo, advertem Menezes e Coggiola, “poderia significar a desnacionalização de grande parte da riqueza nacional, com consequência direta sobre os preços dos combustíveis, como ocorreu no governo Jair Bolsonaro”.
Tão grave quanto as privatizações da BR Distribuidora e das refinarias vendidas na Bahia e no Amazonas, dizem, “seria o retorno do PPI (Preços de Paridade de Importação), vinculando os preços dos combustíveis à variação do preço internacional do petróleo e do dólar”. No governo de Jair Bolsonaro, a PPI permitiu que o preço da gasolina superasse R$ 9,00 por litro, com a finalidade exclusiva de remunerar os acionistas privados da Petrobras. “No segundo trimestre de 2022 a Petrobras se tornou a maior pagadora de dividendos do mundo, à frente de empresas como Nestlé, Mercedes-Benz e Microsoft”.
Naquele momento a estatal distribuiu aos acionistas “um volume histórico em dividendos e juros sobre capital próprio”, às custas da “população trabalhadora, que pagava mais pelos preços dos combustíveis, comprometendo a vida do motoboy, dos motoristas de aplicativos, dos motoristas de caminhão, do agricultor familiar e mesmo dos grandes produtores que tiveram uma elevação do custo de produção e transporte, em seguida repassado para os preços dos demais itens”.
Para combater a inflação, acrescentam os autores, “o Banco Central, com o Regime de Metas de Inflação, elevava os juros, que acabavam por elevar a dívida pública e mesmo a dívida privada, seja familiar ou dos capitalistas, tendo como correlato a redução da atividade econômica”.
A Petrobras obteve em 2022 o maior lucro líquido já obtido por uma empresa brasileira, de R$ 188,3 bilhões, graças à alta do preço do petróleo provocada pela guerra da Ucrânia. A empresa distribuiu um espantoso total de R$ 215,7 bilhões em dividendos relativos ao ano de 2022. (A União, dona de 28,7% das ações, recebeu R$ 62 bilhões, e os acionistas privados dividiram os restantes R$ 155 bilhões.)
“Na essência, desde que o PPI foi adotado no país, em 2017, a política da Petrobras passou a impedir investimentos em pesquisa e desenvolvimento de novas tecnologias, em projetos que promovessem a exploração de novas reservas de petróleo e gás e no aumento da produção”, concluem.
Como agravante, a “privatização da BR Distribuidora acabou retirando a possibilidade de conter os preços cartelizados das demais distribuidoras, já que a redução dos preços da Petrobras não seria revertida nos postos”, e abriu espaço “para que dinheiro do crime organizado fosse destinado à aquisição de 1.600 postos de gasolina, conforme revelado pela Polícia Federal”.
Desafio de Lula é cumprir os compromissos assumidos
Em outro texto, “A Hora da Esquerda”, o professor André Singer (FFLCH), após frisar que coube ao Brasil “frear a onda reacionária que se espalhava pela América Latina” e que a extrema-direita, apesar da derrota, “seguirá a sua viagem rumo ao modelo distópico que projeta”, de modo que “a batalha vencida no dia 25 de outubro será uma de muitas que virão”, sustenta que Lula “precisará orientar o quarto mandato no sentido da extensa mobilização que permitiu a sua vitória no final”, garantindo à população “acesso aos benefícios da modernidade”.
Singer avalia que antes mesmo do primeiro turno, em setembro, Lula percebeu que seria preciso tomar medidas substantivas frente ao alto preço dos alimentos e ao endividamento generalizado. “O resultado foi que o choque do primeiro turno encontrou outro mandato em curso. O Bolsa Família havia sido reajustado em 15%. As bets, completamente proibidas. O Estado havia decidido comprar dívidas com dois a quatro anos de atraso, cobrando-as com deságio de até 90% (Desenrola 3), e assinado uma proposta para que as canetas emagrecedoras fossem liberadas para uso no SUS (Sistema Único de Saúde)”.
Assim, o presidente “jogou uma quinta marcha e, junto com o trunfo decisivo de terminar com a escala 6×1, dialogando diretamente com as ruas, resolveu acrescentar ao rol de decisões que vinha tomando havia um mês a gratuidade da tarifa de transporte nos fins de semana”. A esses fatores decisivos somou-se outro: a tremenda mobilização social, que captou a guinada de Lula e a ela reagiu de imediato.
O problema agora, diz o docente, “será dar sequência aos compromissos assumidos [por Lula] perante a avenida Paulista”, mobilizada pela terceira vez na noite do domingo da vitória. “Consciente do ocorrido, o mercado, que não tem voto, mas tem dinheiro, mandou o seu recado no dia 26 de outubro: se houver aumento dos gastos públicos, como ficou implícito, iremos embora”.
E finaliza: “Como será impossível cumprir as promessas feitas sem aumentar os investimentos realizados pelo Estado, veremos cenas emocionantes nos próximos capítulos”.
AS URNAS DECIDIRAM
Manifesto por uma nova regra fiscal, juros menores e a revisão da meta de inflação
Em 25 de outubro, a maioria do eleitorado reelegeu Lula e recusou o programa de Flávio Bolsonaro, que prometia cortar R$ 190 bilhões do gasto público. No dia seguinte, o mercado financeiro teve de desfazer, com perdas, a aposta na vitória de Flávio. Não soube ler as pesquisas nem suas margens de erro. O Ibovespa caiu 13,9%, o dólar subiu 8,2%, e os juros futuros passaram a apostar numa alta da Selic. Flávio fugiu para os Estados Unidos. Trump disse, sem provas, que a eleição parecia fraudulenta. Os derrotados queriam anular o resultado nos tribunais. A Faria Lima quer anulá-lo no orçamento. Rejeitamos esse terceiro turno.
Rejeitamos também as concessões do ministro da Fazenda, Dario Durigan. Em 23 de outubro, ele dizia que não dava para “vender para o mercado que no primeiro ano vai resolver esse problema”. Depois da queda da Bolsa, prometeu “buscar o centro da meta de maneira formal”. Isso significa acabar com a banda de tolerância, o que exige até R$ 36,6 bilhões a mais de aperto em 2027, e ampliar o contingenciamento. O programa derrotado volta pela porta da Fazenda.
Já vimos esse filme. Em 2024 e 2025, a Fazenda apertou o orçamento enquanto o Banco Central elevava a Selic de 10,5% para 15%. A avaliação positiva do governo caiu de 36% para 24%. A reeleição só foi garantida quando, durante a campanha eleitoral, o governo reajustou o Bolsa Família, refinanciou dívidas e propôs transferências para pequenos empresários, passe livre nos finais de semana e outras concessões que o austericídio do Ministério da Fazenda impedira até então.
Em 2015, a adesão ao programa do adversário aprofundou a recessão e abriu caminho ao golpe. Diante de um Congresso mais hostil, com 121 deputados do PL e 49 senadores de direita a partir de fevereiro, repetir a receita pode enfraquecer o apoio obtido nas ruas para a reeleição de Lula e tornar seu governo vulnerável a um novo golpe parlamentar.
O Brasil não tem crise de dívida. Tem crise do custo da dívida. Nos doze meses até agosto, os juros custaram R$ 1,18 trilhão, 8,9% do PIB, mais de catorze vezes o déficit primário de R$ 82 bilhões. A inflação de doze meses, de 4,58% em setembro, passou do teto por causa da energia e dos alimentos, choques que a Selic não corrige.
Propomos:
1. Nenhuma alta da Selic em 4 de novembro e juro menor para quem toma crédito. A volatilidade se enfrenta com intervenção cambial e liquidez, como fizeram o Banco Central e o Tesouro no dia 26. Como em 2012, o Banco do Brasil e a Caixa devem baratear o crédito e levar os bancos privados a acompanhá-los. A queda dos juros precisa chegar às famílias, que comprometem 29% da renda com o serviço de dívidas, e às empresas, sobretudo pequenas e médias. Em agosto, a inadimplência atingiu o recorde de 9,3 milhões de empresas, quase todas micro e pequenas.
2. Revisão da meta de inflação. A meta de 3% é escolha do governo, que tem dois dos três votos no Conselho Monetário Nacional (CMN). Um novo decreto deve suprimir a carência de 36 meses criada em 2024 para mudar a meta. Propomos retomar o centro de 4,5%, vigente de 2005 a 2018, alongar o horizonte de convergência e dar peso efetivo ao pleno emprego, que a lei já inclui entre os objetivos do Banco Central.
3. Uma nova regra fiscal até 22 de dezembro. A exemplo da PEC da Transição, que virou a Emenda Constitucional 126 em dezembro de 2022, deve ser votada por este Congresso. Por lei complementar, que exige maioria absoluta, ela precisa tirar do limite de gastos e da meta de resultado primário o investimento público e os aportes nas estatais e no Banco Nacional de Desenvolvimento Econômico e Social (BNDES), e tirar do limite os gastos em saúde e educação e o programa Bolsa Família. Foi por essas bandeiras que 64,3 milhões de brasileiros e brasileiras votaram pela reeleição de Lula: não para realizar o Tesouraço de Flávio. O limite atrelado a 70% da receita é incompatível com pisos de saúde e educação que crescem com a receita. As regras fiscais atuais também inibem os desafios do próximo mandato, como a reindustrialização com transição ecológica, que depende de investimento público, de aportes nas estatais e do crédito do BNDES. O que precisar de proteção pode ir para a Constituição, como se fez com os precatórios em 2025. Uma emenda só cai com três quintos das duas Casas.
4. Justiça tributária em vez de cortes sociais. A sustentabilidade da dívida depende mais do crescimento e dos juros do que do corte de gastos. A meta fiscal que o mercado cobra pode ser alcançada defendendo os interesses da maioria, pela justiça tributária, ou os da minoria, pelo corte de gastos sociais. Um governo eleito por um levante popular contra a ameaça bolsonarista não pode escolher a via defendida pelos mais ricos entre os bolsonaristas. A tributação mínima das altas rendas, aprovada em 2025, só será cobrada na declaração de 2027, e lucros acumulados até 2025 ainda podem ser distribuídos sem imposto até 2028. Aprovada por lei até 31 de dezembro, uma nova tributação do topo vale já em janeiro. Ela deve alcançar dividendos, juros sobre capital próprio e aplicações isentas. É preciso também rever isenções, regimes especiais e incentivos, que somam R$ 612,8 bilhões em gastos tributários, a começar pelos que favorecem as rendas altas ou não têm contrapartida econômica ou social demonstrável, e acabar com os supersalários.
Fortaleça o seu sindicato. Preencha uma ficha de filiação, aqui!
Mais Lidas
- Relatório final da CPI da Pandemia, em 2021, indiciou Jair Bolsonaro, Pazuello, Queiroga e membros do “gabinete paralelo”, inclusive Paolo Zanotto (ICB)
- Distribuição de recursos da ABCD para bibliotecas da USP mediante edital competitivo é “retrocesso” e deve ser revista, adverte Congregação da FFLCH
- Nesta sexta 30, às 14h, comitê homenageia Santo Dias, assassinado pela Polícia Militar em 1979, durante a greve da Sylvania
- Extraordinária mobilização popular e centralidade das pautas trabalhistas e sociais deram vitória a Lula, em “virada” histórica
- Justiça concede liminar que obriga a USP a pagar auxílio-saúde a docentes aposentados(as) e pensionistas que tenham direito à paridade; Adusp recorrerá para estender benefício a todos(as)